
Оптимизация заёмного капитала при финансировании деятельности компаний
Структура финансовых источников представляет собой соотношение собственного и заёмного капиталов, привлеченных для финансирования долгосрочного развития организации. От того, насколько структура капитала оптимизирована, зависит успешность реализации финансовой стратегии предприятия. В свою очередь оптимальное соотношение заёмного и собственного капиталов зависит от их стоимости.
Как показывает мировая практика, развитие только за счет собственных ресурсов уменьшает некоторые финансовые риски в работе предприятий, но при этом сильно снижает скорость приращения прибыли. Напротив, привлечение дополнительного заёмного капитала при правильной финансовой стратегии и качественном финансовом менеджменте может резко увеличить доходы владельцев компании на их инвестированный капитал. Причина в том, что увеличение финансовых ресурсов при грамотном управлении приводит к пропорциональному увеличению объема продаж и зачастую чистой прибыли. Однако перегруженная заёмными средствами структура капитала предъявляет чрезмерно высокие требования к его доходности, поскольку повышается вероятность неплатежей, и растут риски для инвестора.
С другой стороны, слишком низкая доля заёмного капитала означает недоиспользование потенциально более дешевого, чем собственный капитал, источника финансирования. Такая структура приводит к более высоким затратам на капитал и завышенным требованиям к доходности будущих инвестиций.
Как отмечалось выше, процесс управления заёмным капиталом базируется на его оптимизации.
По целевой функции оптимизации заёмного капитала предлагается определить уровень капитализации. Исследованию капитализации в настоящее время посвящены работы Барановского А., Булеева И.П., Брюховецкой Н.Е., Андрийчука В.Г., Гриценко А.А. и других ведущих учёных (табл. 2).
Таблица 2. Подходы к определению капитализации
|
Автор, источник |
Содержание капитализации |
|
Барановский А. |
рыночная стоимость компании, рассчитанная путем умножения общего количества акций данного эмитента на среднюю цену лучших котировок акции на куплю-продажу |
|
Брюховецкая Н.Е. |
использование части прибавочной стоимости на расширение производства, или это процесс вложения части прибыли в ценные бумаги и получения прибыли по ним в виде процентов |
|
Мочерный С.В. |
использование части прибавочной стоимости на расширение капиталистического производства, а также процесс вложения части дохода в ценные бумаги и получения по ним прибыли в виде процента |
|
Словарь Макмиллана |
расходование прибыли на увеличение капитала, то есть превращение прибыли в капитал |
|
Андрейчук В. Г. |
реинвестирование полученной фирмой прибыли, т.е. превращения прибыли в добавочный капитал |
|
Гриценко А.А. |
многоаспектный и многоуровневый процесс, имеющий по своей сути преобразования стоимости в источник создания дополнительной стоимости и выражается в многообразных формах зависимости от сфер и уровней функционирования экономики |
|
Золотогоров В.Г. |
процесс образования капитала в виде ценных бумаг, приносящих доход их владельцу; вычисление стоимости имущества (главным образом акций, облигаций, других ценных бумаг) по доходу, который они приносят |
|
Борисов А.Б. |
общая сумма превращенных в капитал ценных бумаг, выпущенных акционерной компанией. Включает облигации, письменные долговые обязательства, привилегированные и обыкновенные акции, резервный капитал |
|
Румянцева Е.Е. |
накопление собственного капитала; стоимость объекта с учетом дисконтирования (метод оценки рыночной стоимости этого объекта) |
|
Society of Residential Appraisers |
определение рыночной стоимости объекта с помощью дисконтирования ожидаемого будущего чистого дохода |
|
Лопатников Л.И. |
капитализация (рыночная капитализация корпорации) как оценочный показатель совокупной текущей стоимости акций компании, обращающихся на рынке |
|
Уильям Н. Киннард- мл. |
процесс преобразования будущих доходов в капитал, сущность данного экономического явления сводится к накоплению ожидаемых потоков и их превращение в материальные или нематериальные запасы |
Брюховецкая Н.Е., исследуя определение категории «капитализация», пришла к выводу, что это понятие может характеризовать: увеличение собственного капитала за счет собственных накоплений, займов банков, займов на финансовых рынках, бюджетного финансирования и т.п.; способ распределения и использования прибыли, являющееся целью развития предприятия; учетный метод определения затрат в качестве активов; стоимость чистых активов организации или сумма акционерного капитала; метод определения стоимости имущества по его доходности; превращение прибавочной стоимости в капитал.
Результаты анализа свидетельствуют, что капитализация является существенным фактором обеспечения экономической устойчивости и надежности функционирования предприятий на основе роста собственного капитала за счет собственных и заёмных средств, выполняя роль распределения и использования прибыли, и превращая добавленную стоимость в капитал. Поэтому, рост уровня капитализации является составляющей системы целеполагания предприятия, в частности, целевой функцией управления заёмным капиталом в отличие от взглядов ученых, которые определяют его целью оптимизации структуры капитала, что является совокупностью критериев достижения указанной целевой функции.
Критерии, ограничивающие или способствующие достижению максимального уровня капитализации, и возникающие из этапов управления заёмным капиталом являются: минимизация финансового риска и стоимости заёмного капитала, и максимизация эффективности его использования.
Безусловно, если предприятие обеспечивает финансирование деятельности только собственным капиталом (т.е. действует на принципах самофинансирования), имеет максимальную финансовую устойчивость и независимость от внешних источников финансирования. Однако, такая ситуация ограничивает темпы развития масштабов деятельности имеющийся собственный капитал. Специалистами по финансовому менеджменту доказано, что привлечение заёмного капитала в определенных объемах, обоснованных другим критериям оптимизации заёмного капитала, позволяет увеличить рентабельность собственного капитала. Однако поддержание достаточного уровня финансовой устойчивости, снижение финансового риска и угрозы банкротства, являются, по мнению автора, важнейшим критерием в управлении заёмным капиталом.
Единых рекомендаций относительно доли заёмного капитала в структуре капитала не существует. Известно, что в мировой практике существуют отклонения от правила финансирования 50/50. Поэтому можно утверждать, что нет жестко установленного соотношения собственного и заёмного капитала, которое должно определяться отраслевыми особенностями, структурой активов («золотое правило финансирования» в согласованные сроки, на которые мобилизуется капитал, со сроками, в которые они укладываются) и другими факторами. Таким образом есть необходимость в создании экономико-математического обоснования объемов привлечения заёмных средств с учетом критериев максимизации эффективности его использования и минимизации стоимости на основе оптимизационного подхода.
Определив этапы управления заёмным капиталом, его целевую функцию и критерии его оптимизации, возможно представить следующее определение процесса управления заёмным капиталом - это реализация политики предприятия по привлечению капитала в форме кредитов, финансового лизинга и облигационных займов с целью создания благоприятных условий для дальнейшего развития предприятия на основе получения дополнительной прибыли и его капитализации с учетом критериев минимизации финансового риска и стоимости заёмного капитала и максимизации эффективности его использования.
Управление капиталом предприятия направлено на решение следующих основных задач:
- 1. Формирование условий обеспечения темпов экономического развития предприятия.
- 2. Повышение уровня капитализации предприятия за счет заёмного капитала.
- 3. Планирование объема заёмного капитала, руководствуясь факторами сохранения финансовой устойчивости и срочности финансирования активов.
- 4. Формирование заёмного капитала с позиции альтернативности источников его формирования, обеспечивая минимизацию стоимости заёмного капитала.
- 5. Использование заёмного капитала на основе достижения максимальной эффективности.
- 6. Оптимизация финансового риска, связанного с использованием капитала, при определенном уровне его доходности и стоимости.
- 7. Обеспечение постоянного финансового равновесия предприятия в процессе его развития.
- 8. Обеспечение своевременного реинвестирования капитала.
Определенные аспекты управления заёмным капиталом обусловили направления дальнейшего исследования и совершенствования этого процесса (рис. 2).
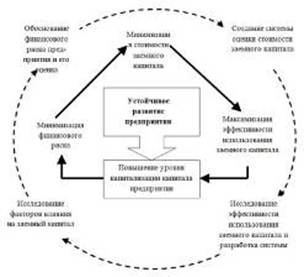
Рис. 2. Обоснование направлений исследования управления заёмным капиталом предприятия
Итак, учитывая определившеюся целевую функцию повышения уровня капитализации предприятия, необходимым становится разработка экономико-математического аппарата с ее моделированием и внедрением в систему управления капиталом предприятий.
Критерии минимизации финансовых рисков и стоимости капитала, максимизации его доходности требуют совершенствования системы соответствующих им оценок, представляющие собой, определенные ограничения целевой функции. Итак, определившееся обусловило структуру и содержание дальнейших исследований.