
Расчет амортизации основных средств
Деревообратывающий станок: Годовая норма амортизационных отчислений составит 10% (100/10). Годовая сумма амортизационных отчислений рассчитывается следующим образом:

и составит 716800 руб., а месячная норма отчислений - 59733 руб. (716800:12).
Деревообратывающий станок: Норма амортизации исходя из срока полезного использования 100/11 = 9,09%.
КОЭФФИЦЕНТ 2,5 применяется при расчете На:
На = 1/СПИ*100%* К
На = 1/11*100%*2,5=22,7272
Годовая норма амортизации составит 9968000*22,7272%=2265228 руб.
Месячная норма составит 188769 руб.
Металлорежущий станок: Годовая норма амортизационных отчислений составит 11,11% (100/9). Годовая сумма амортизационных отчислений рассчитывается следующим образом:

и составит 500839 руб., а месячная норма отчислений - 41737 руб. (500839:12).
Металлорежущий станок: Годовая норма амортизационных отчислений составит 8,33% (100/12). Годовая сумма амортизационных отчислений рассчитывается следующим образом:

и составит 585432 руб., а месячная норма отчислений - 48786 руб. (585432:12).
Шлифовальный станок: Сумма чисел лет срока полезного использования составляет 36 лет (1+2+3+4+5+6+7+8);
Норма амортизационных отчислений первого года - 8/36*5572000, что составляет 1238222 руб.; для второго года - 7/36*5572000, что составляет 1083444 руб. для третьего года - 6/36*5572000, что составляет 928667 руб. 928667:12=77389 руб.
Шлифовальный станок: Сумма чисел лет срока полезного использования составляет 55 лет (1+2+3+4+5+6+7+8+9+10);
Норма амортизационных отчислений первого года - 10/55*5656000, что составляет 1028364 руб.; для второго года - 9/55*5656000, что составляет 925527 руб. 925527:12=77127 руб.
Электродрель: Амортизационные отчисления составят 158256 руб. ((4396000*360):10000).
Электрический перфоратор: Годовая норма амортизационных отчислений составит 14,29% (100/7). Годовая сумма амортизационных отчислений рассчитывается следующим образом:
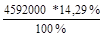
и составит 656197 руб., а месячная норма отчислений - 54683 руб. (656197:12).
Электрический перфоратор: Годовая норма амортизационных отчислений составит 12,5% (100/8). Годовая сумма амортизационных отчислений рассчитывается следующим образом:

и составит 626500 руб., а месячная норма отчислений - 52208 руб. (626500:12).
Автомобиль: Амортизационные отчисления составят 81041 руб. ((12796000*3800):600000).
ПЭВМ: Сумма чисел лет срока полезного использования составляет 21 год (1+2+3+4+5+6);
Сумму амортизационных отчислений 1-го года можно рассчитать по формуле:
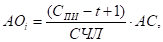
где АОt - cсумма амортизируемых отчислений в t году;
АС - амортизируемая стоимость объекта;
t=1,…, n - годы срока полезного использования объекта;
СЧЛ - сумма чисел лет.
Норма амортизационных отчислений первого года - 6/21*3752000, что составляет 1072000 руб.; для второго года - 5/21*3752000, что составляет 893333 руб. для третьего года - 4/21*3752000, что составляет 714667:12=59556 руб.
Офисная мебель: Годовая норма амортизационных отчислений составит 8,33% (100/12). Годовая сумма амортизационных отчислений рассчитывается следующим образом:

и составит 832667 руб., а месячная норма отчислений - 69389 руб. (832667:12).
Факс: Сумма чисел лет срока полезного использования составляет 28 лет (1+2+3+4+5+6+7);
Норма амортизационных отчислений первого года - 7/28*4172000, что составляет 1043000 руб.; для второго года - 6/28*4172000, что составляет 894000 руб.; для третьего года - 5/28*4172000, что составляет 745000:12=62083 руб.
Копировальный аппарат: Норма амортизации исходя из срока полезного использования 100/9 = 11,11%.
КОЭФФИЦЕНТ 2,5 применяется при расчете На:
На = 1/СПИ*100%* К
На = 1/9*100%*2,5=22,7778
Годовая норма амортизации составит 5264000*22,7778%=1462076 руб.
Месячная норма составит 1462076/12=121840 руб.
Таблица 2.
|
Наименование основных средств |
Перв. стоимость руб. |
Износ на 01.01.в руб. |
Метод нач. аморт. |
СПИ (РЕСУРС) |
Период расчета |
Сумма аморт. за месяц |
Норма аморт. % |
Норма отчислений на К.Р.% |
Сумма отчислений на К.Р. |
|
Основное производство |
|||||||||
|
Деревообр.ст-к |
7168000 |
2856000 |
1 |
10 |
59733 |
- |
4 |
239 |
|
|
Деревообр.ст-к |
9688000 |
1736000 |
3 |
11 |
188769 |
4 |
323 |
||
|
Металлореж. станок |
4508000 |
1456000 |
1 |
9 |
41737 |
- |
5 |
188 |
|
|
Металлореж. станок |
7028000 |
868000 |
1 |
12 |
48786 |
5 |
293 |
||
|
Шлифовальн. станок |
5572000 |
1008000 |
2 |
8 |
3 |
77389 |
- |
8 |
371 |
|
Шлифовальн. станок |
5656000 |
728000 |
2 |
10 |
2 |
77127 |
8 |
377 |
|
|
Электродрель |
4396000 |
1820000 |
4 |
10000 час |
158256 |
6 |
220 |
||
|
Электроперфоратор |
4592000 |
1820000 |
1 |
7 |
54683 |
6 |
230 |
||
|
Электроперфоратор |
5012000 |
1008000 |
1 |
8 |
52208 |
6 |
251 |
||
|
ИТОГО: |
53620000 |
13300000 |
Х |
Х |
758688 |
Х |
Х |
2492 |
|
|
Общехозяйственные расходы |
|||||||||
|
Автомобиль |
12796000 |
5404000 |
4 |
600000 км |
81041 |
Х |
Х |
||
|
ПЭВМ |
3752000 |
1484000 |
2 |
6 |
3 |
59556 |
Х |
Х |
|
|
Офисная мебель |
9996000 |
2436000 |
1 |
12 |
69389 |
Х |
Х |
||
|
Факс |
4172000 |
1512000 |
2 |
7 |
4 |
62083 |
Х |
Х |
|
|
Копировальный аппарат |
5264000 |
1624000 |
3 |
9 |
121840 |
Х |
Х |
||
|
ИТОГО: |
35980000 |
12460000 |
Х |
Х |
393909 |
Х |
Х |
Х |
|
|
ВСЕГО: |
89600000 |
25760000 |
Х |
Х |
1152597 |
Х |
Х |
Х |
*2,5 - коэффициент ускорения амортизации при расчете суммы амортизации методом уменьшаемого остатка.