
Поняття та задачі аналізу рентабельності діяльності підприємства
Показники рентабельності характеризують ефективність роботи підприємства в цілому, прибутковість різних напрямів діяльності (виробнича, підприємницька, інвестиційна), окупність витрат і т.д. [24]. Їх застосовують для оцінки діяльності підприємств і як інструмент в інвестиційній політиці і ціноутворенні.
Показники рентабельності можна об'єднати в декілька груп:
- - показники, що характеризують рентабельність (окупність) витрати виробництва і інвестиційних проектів;
- - показники, що характеризують рентабельність продаж;
- - показники, що характеризують прибутковість капіталу та його частин.
Всі ці показники можуть розраховуватися на основі балансового прибутку, прибутку від реалізації продукції і чистого прибутку.
Рентабельність виробничої діяльності (окупності витрат) обчислюється як відношення валового або чистого прибутку до суми витрат по реалізованій або виготовленій продукції[3]:
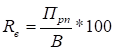
(1.1)
Або
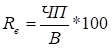
, (1.2)
де - рентабельність виробничої діяльності (окупність витрат), %;
- валовий прибуток від реалізації продукції, грн.;
- чистий прибуток, грн.;
- сума витрат, грн..
Вона показує, скільки підприємство має прибутки з кожної гривні, що затрачує на виробництво і реалізацію продукції. Може розраховуватися в цілому по підприємству, окремим підрозділам і видам продукції.
Аналогічним чином визначається окупність інвестиційних проектів: одержана або очікувана сума прибутку від проекту відноситися до суми інвестицій в даний проект.
Рентабельність продажів розраховується відношенням прибутку від реалізації продукції (товарів, робіт, послуг) до суми одержаної виручки[3]. Характеризує прибутковість реалізації з гривні продажів.

, (1.3)
де - рентабельність продажів;
- валовий прибуток від реалізації продукції;
- виручка від реалізації продукції.
Рентабельність (доходність) капіталу обчислюється як відношення чистого прибутку до середньорічної вартості всього інвестованого капіталу або окремих його частин: власного, залученого, основного і т.д. При розрахунку рентабельності капіталу необхідно брати середню величину капіталу за звітний період, проте в умовах інфляції більш реальні оцінки можна одержати, використовуючи моментальні значення даних показників. Розглянувши теоретичні аспекти теми „Аналіз фінансових результатів діяльності підприємства”, ми перейдемо безпосередньо до аналізу фінансових результатів конкретного підприємства, а саме „КП «Орбіта».