
Теоретические и методические основы анализа финансовой устойчивости предприятия
Сущность и значение финансовой устойчивости в деятельности предприятия
финансовый экономический кризис устойчивость
В условиях финансово-экономического кризиса коммерческие организации вынуждены пересматривать условия договоров с поставщиками, заказчиками; все внимание руководства организации направлено главным образом на поиск резервов снижения затрат. Финансово-экономический кризис является своеобразным «экзаменом» для коммерческих организаций; в условиях кризиса смогут функционировать только те хозяйствующие субъекты, руководство которых сумело адаптироваться к изменяющимся макро- и микроэкономическим показателям. Прежде чем устанавливать деловые взаимоотношения с потенциальными партнерами по бизнесу, необходимо оценить степень их финансовой устойчивости [9, с. 58].
Организация развивается при условии обеспечения устойчивости, в противном случае она может не выйти из очередного отклонения от устойчивого развития (кризиса). Устойчивость выступает фактором развития системы.
Финансовая устойчивость является одной из важнейших характеристик финансового состояния организации. Устойчивость организации, функционирующей в рыночной экономике, является одним из важнейших факторов оценки ее конкурентоспособности.
Факторы, определяющие финансовую устойчивость организации, отобразим на рисунке 1.1.
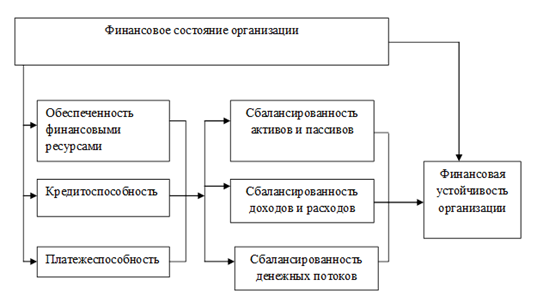
Рисунок 1.1 - Составляющие финансовой устойчивости организации
Наиболее подробно, на наш взгляд, раскрывает проблему финансовой устойчивости предприятия Г.В. Савицкая: «Финансовая устойчивость предприятия - это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующее его постоянную платежеспособность и инвестиционную привлекательность в границах допустимого уровня риска» [9, с. 607].
Анализ устойчивости финансового состояния на ту или иную дату позволяет выяснить, насколько правильно предприятие управляло финансовыми ресурсами в течение периода, предшествующего этой дате. Важно, чтобы состояние финансовых ресурсов соответствовало требованиям рынка и отвечало потребностям развития предприятия, поскольку недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная - препятствовать развитию, отягощая затраты предприятия излишними запасами и резервами [8, с. 134].
Сущностью оценки финансовой устойчивости является оценка обеспеченности запасов и затрат источниками формирования. Степень финансовой устойчивости есть причина определенной степени платежеспособности организации. Наиболее обобщающим показателем финансовой устойчивости является излишек или недостаток источников формирования запасов и затрат.
Оценка финансовой устойчивости позволяет внешним субъектам анализа определить финансовые возможности организации на длительные перспективы.
Цель анализа финансовой устойчивости - оценить способность предприятия погашать свои обязательства и сохранять права владения предприятием в долгосрочной перспективе.
Значение финансовой устойчивости отдельных хозяйствующих субъектов для экономики и общества в целом слагается из его значения для каждого отдельного элемента этой системы:
- - для государства в лице налоговых и других органов аналогичного назначения - своевременная и полная уплата всех налогов и сборов в бюджеты различных уровней. От этого зависит использование доходной части бюджета, а также возможность в полной мере реализовать свои функции и выполнить обязательства, что в конечном счете может привести к разным негативным последствиям на государственном и региональном уровнях;
- - для внебюджетных фондов, образующихся под эгидой государства, - своевременное и полное погашение задолженности по отчислениям в данные фонды. Невыполнение предприятиями своих обязательств влечет нарушения в их работе, в частности в области выплат пенсий, пособий по уходу за детьми, пособий по безработице и т.д.;
- - для работников предприятия и прочих заинтересованных лиц - своевременная выплата заработной платы, обеспечение дополнительных рабочих мест. Кроме того, увеличение доходов предприятия приводит к увеличению фондов потребления, а значит, и к улучшению материального благополучия работников данного предприятия;
- - для поставщиков и подрядчиков - своевременное и полное выполнение обязательств. Для них эти моменты чрезвычайно важны, так как их доход от основной деятельности формируется из поступлений со стороны покупателей и заказчиков. Изъятие финансовых ресурсов из оборота из-за несвоевременности расчетов ослабляет их финансовое состояние, заставляет для обеспечения нормального функционирования привлекать дополнительные заемные средства, что связано с дополнительными расходами;
- - для обслуживающих коммерческих банков - своевременное и полное выполнение обязательств согласно условиям кредитного договора. Невыполнение его условий, неплатежи по выданным ссудам могут привести к сбоям в функционировании банков;
- - для собственников - доходность, величина прибыли, направляемой на выплату дивидендов. Для владельцев предприятия значение финансовой устойчивости проявляется как фактор, определяющий его прибыльность и стабильность в будущем;
- - для инвесторов (в том числе и потенциальных) - выгодность и степень риска вложений в предприятие. Чем оно устойчивее в финансовом отношении, тем менее рискованны и более выгодны инвестиции в него.
Высшей формой устойчивости предприятия является его способность развиваться. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и возможностью при необходимости привлекать заемные средства, т.е. быть кредитоспособным [3, с. 192].
Анализ российской практики хозяйствования показывает, что неустойчивое финансовое положение наблюдается как у предприятий, переживающих спад производства и имеющих признаки неплатежеспособности, так и у предприятий, которые, наоборот, отличаются высоким ростом и оборачиваемостью капитала, но имеют высокий уровень условно-постоянных затрат и постепенно теряют прибыль.
Рассмотрев сущность и значение финансовой устойчивости в деятельности предприятия, перейдем к изучению основных подходов финансовой устойчивости предприятия.