
Анализ финансового состояния предприятия на примере ОАО «Нефтекамскшина»
Открытое акционерное общество «Нефтекамскшина» - крупнейшее предприятие в шинной отрасли России и СНГ. Основная деятельность - производство шин для легковых, грузовых, легкогрузовых автомашин, сельскохозяйственной техники, автобусов.
Проведем анализ платежеспособности и финансовой устойчивости ОАО «Нефтекамскшина».
На основании данных форм №1 за 2010-2012 гг., представленных в Приложениях А, Б, В соответственно, составим таблицу 2 анализа ликвидности баланса ОАО «Нефтекамскшина» за 2010 г.
Таблица 2 - Анализ ликвидности баланса ОАО «Нефтекамскшина» за 2010г.
|
Группа показателей |
Сумма |
Группа показателей |
Сумма |
Платежный излишек (+), недостаток (-) |
|||
|
На начало |
На конец |
На начало |
На конец |
На начало |
На конец |
||
|
2 |
3 |
4 |
5 |
6 |
7 |
8=3-6 |
9=4-7 |
|
Наиболее ликвидные активы (А1) |
1917 |
1164 |
Наиболее срочные обязательства (П1) |
1126033 |
926619 |
-1124116 |
-925455 |
|
Быстро реализуемые активы (А2) |
708825 |
662559 |
Краткосрочные обязательства (П2) |
1787422 |
1957112 |
-10785597 |
-1294553 |
|
Медленно реализуемые активы (А3) |
963058 |
746999 |
Долгосрочные пассивы (П3) |
453992 |
506788 |
509066 |
240211 |
|
Труднореализуемые активы (А4) |
2740169 |
2983410 |
Постоянные пассивы (П4) |
1046522 |
1003613 |
1693647 |
1979797 |
|
Баланс |
4413969 |
4394132 |
Баланс |
4413969 |
4394132 |
- |
- |
На основании данных таблицы можно сделать следующие выводы:
Наиболее срочные обязательства предприятия не покрываются наиболее ликвидными активами. Первое условие ликвидности баланса не выполняется. Платежный недостаток на конец отчетного периода в 2010 году составил 925455 тыс.руб.
Вторая группа неравенств также не соблюдается. Соотношение быстро реализуемых активов и краткосрочных пассивов показывает, что у предприятия наблюдался платежный недостаток на конец отчетного периода за 2010 г. - 1294553 тыс. руб. Третье условие ликвидности баланса выполняется. Четвертое условие ликвидности баланса не соблюдается, так как и в начале и в конце периода труднореализуемые активы больше постоянных пассивов.
Ситуация имеет тенденцию к ухудшению и фактически объясняется невыполнением первого условия ликвидности - избытком наиболее срочных обязательств (кредиторской задолженности) и недостатком наиболее ликвидных активов (денежных средств). Кроме того, возможно, предприятие имеет избыточное количество основных средств (труднореализуемых активов) и недостаточное количество собственного капитала (постоянных пассивов).
В таблице 3 представим результаты анализа ликвидности баланса за 2011 год.
Таблица 3 - Анализ ликвидности баланса ОАО «Нефтекамскшина» за 2011г.
|
Группа показателей |
Сумма |
Группа показателей |
Сумма |
Платежный излишек (+), недостаток (-) |
|||
|
На начало |
На конец |
На начало |
На конец |
На начало |
На конец |
||
|
2 |
3 |
4 |
5 |
6 |
7 |
8=3-6 |
9=4-7 |
|
Наиболее ликвидные активы (А1) |
1164 |
368 |
Наиболее срочные обязательства (П1) |
926619 |
1335882 |
-1334718 |
-1335514 |
|
Быстро реализуемые активы (А2) |
653856 |
1106112 |
Краткосрочные обязательства (П2) |
1957112 |
2202452 |
-1303256 |
-1096340 |
|
Медленно реализуемые активы (А3) |
747970 |
645566 |
Долгосрочные пассивы (П3) |
506788 |
426778 |
241182 |
218788 |
|
Труднореализуемые активы (А4) |
2991142 |
3030558 |
Постоянные пассивы (П4) |
100613 |
817492 |
2890529 |
2213066 |
|
Баланс |
4394132 |
4782604 |
Баланс |
4394132 |
4782604 |
- |
- |
В 2011 году ситуация не улучшилась. Платежный недостаток наблюдается как в первой, так и во второй группах. На конец отчетного периода в первой группе он составляет 1335514 тыс.руб., а во второй - 1096340 тыс.руб. Долгосрочные пассивы покрываются медленно реализуемыми активами, что удовлетворяет условию, однако, этого не достаточно, чтобы говорить о положительной ситуации ОАО «Нефтекамскшина». Четвертая группа показателей также не удовлетворяет условию. Платежный излишек на конец отчетного периода составляет 2213066 тыс.руб.
Результаты анализа ликвидности баланса за 2012 г. представлены в таблице 4.
Таблица 4 - Анализ ликвидности баланса ОАО «Нефтекамскшина» за 2012г.
|
Группа показателей |
Сумма |
Группа показателей |
Сумма |
Платежный излишек (+), недостаток (-) |
|||
|
На начало |
На конец |
На начало |
На конец |
На начало |
На конец |
||
|
2 |
3 |
4 |
5 |
6 |
7 |
8=3-6 |
9=4-7 |
|
Наиболее ликвидные активы (А1) |
368 |
7205 |
Наиболее срочные обязательства (П1) |
1335882 |
1006182 |
-1335514 |
-998977 |
|
Быстро реализуемые активы (А2) |
1029406 |
297736 |
Краткосрочные обязательства (П2) |
2202452 |
2244771 |
-1173046 |
-1947035 |
|
Медленно реализуемые активы (А3) |
722272 |
822913 |
Долгосрочные пассивы (П3) |
391180 |
321343 |
331092 |
501570 |
|
Труднореализуемые активы (А4) |
3024003 |
3191994 |
Постоянные пассивы (П4) |
846535 |
747552 |
2177468 |
2444442 |
|
4776049 |
4319848 |
Баланс |
4776049 |
4319848 |
- |
- |
В 2012 году ситуация не изменилась. Как и в двух предыдущих периодах условие абсолютно ликвидного баланса предприятия не соблюдается.
Таким образом, анализ ликвидности баланса предприятия показал, что у предприятия недостаточно денежных средств для покрытия своих обязательств. Ликвидность баланса ОАО «Нефтекамскшина» имеет отрицательную тенденцию, так как не соблюдаются условия первого, второго и четвертого неравенства на начало и конец периода, что свидетельствует о неспособности предприятия рассчитываться по наиболее срочным обязательствам и по краткосрочным обязательствам.
Рассмотренный выше общий показатель ликвидности баланса выражает способность предприятия осуществлять расчеты по всем видам обязательств - как по ближайшим, так и по отдаленным. Этот показатель не дает представления о возможностях предприятия в плане погашения именно краткосрочных обязательств. Поэтому для оценки платежеспособности предприятия используются относительные показатели ликвидности, различающиеся набором ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Для расчета ликвидности и платежеспособности воспользуемся рядом показателей.
- Коэффициент абсолютной ликвидности (Ка.л):
Ка.л2010.=
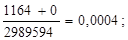
Ка.л2011.=
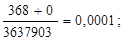
Ка.л2012.=
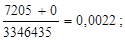
- Коэффициент общей ликвидности (Ко.л.):
Ко.л2010=
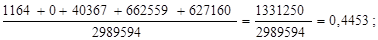
Ко.л2011=
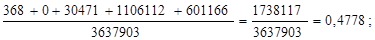
Ко.л2012=
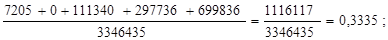
- Коэффициент срочной ликвидности (Кс.л.):
Кс.л2010=
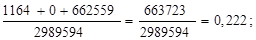
Кс.л2011=
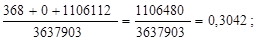
Кс.л2012=
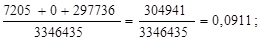
- Коэффициент ликвидности при мобилизации средств (Кл.м.с):
Кл.м.с2010=
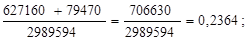
Кл.м.с2011=
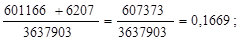
Кл.м.с2012=
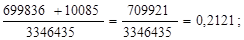
Для большей наглядности результаты расчетов коэффициентов ликвидности и платежеспособности представлены в таблице 5.
Таблица 5 - Динамика коэффициентов ликвидности и платежеспособности
|
Показатель |
2010 год |
2011 год |
2012 год |
Изменения, (+, -) |
|
|
2011-2010 |
2012-2011 |
||||
|
Коэффициент абсолютной ликвидности (Ка.л) |
0,0004 |
0,0001 |
0,0022 |
-0,0003 |
0,0021 |
|
Коэффициент общей ликвидности (Ко.л.) |
0,4453 |
0,4778 |
0,3335 |
0,0325 |
-0,1443 |
|
Коэффициент срочной ликвидности (Кс.л.) |
0,222 |
0,3042 |
0,0911 |
0,0822 |
-0,2131 |
|
Коэффициент ликвидности при мобилизации средств (Кл.м.с) |
0,2364 |
0,1669 |
0,2121 |
-0,0695 |
0,0452 |
Из данных таблицы видно, что за исследуемый период (2010-2012 гг.) значения коэффициентов ликвидности намного ниже рекомендуемых значений. Также наблюдается, что коэффициент абсолютной ликвидности в 2011 году снизился на 0,0003 пункта по сравнению с 2010 годом, однако в 2012 году данный коэффициент возрос на 0,0021 пункта, что связано с увеличением денежных средств предприятия. Это говорит о том, что предприятие может покрыть больше своих обязательств. Но в целом предприятие не в состоянии расплатиться по срочным обязательствам, так как значения коэффициентов намного уступают пределам нормы . Коэффициент общей ликвидности в 2011 году увеличился на 0,0325 пункта, но в 2012 году он снизился на 0,1443 пункта, что связано с уменьшением оборотных активов, которые могли бы покрыть краткосрочные обязательства. Низкий коэффициент общей ликвидности говорит о нерациональном вложении предприятием своих средств и неэффективном их использовании. Низкое значение показателей срочной ликвидности говорит о необходимости систематической работы с дебиторами для обеспечения быстрого погашения дебиторской задолженности. В 2012 году данный показатель снизился на 0,2131 пункта. Коэффициент ликвидности при мобилизации средств в 2012 году составил 0,2, то есть он вырос на 0,0452 по сравнению с 2011 годом. Но он не входит в рекомендуемый промежуток, что говорит о больших запасах и краткосрочных пассивах.
Определим тип финансовой устойчивости ОАО «Нефтекамскшина» за 2010 год. Для этого рассчитаем наличие собственных оборотных средств, наличие собственных и долгосрочных заемных источников формирования запасов и затрат, а также общую величину основных источников формирования запасов и затрат:
СОС= 1003613 - 2983410 = -1979797 тыс.руб.;
СД = -1979797 + 400925 = -2380722 тыс.руб.;
ОИ = -2380722 + 1956755 = -423967 тыс.руб.
Далее рассчитаем показатели обеспеченности запасов источниками их формирования:
Фсос = -1979797 - 627160 = -2606957 тыс.руб.;
Фсд = -2380722 - 627160 = -3007882 тыс.руб.;
Фои = -423967 - 627160 = -1051127 тыс.руб.
Таким образом, трехкомпонентный показатель типа финансовой устойчивости примет вид: S(Ф) = [0,0,0], что говорит о кризисном финансовом состоянии.
Аналогично проведем расчеты за 2011 и 2012 годы и представим данные в таблице 6.
Таблица 6 - Типы финансовой устойчивости ОАО «Нефтекамскшина» за исследуемый период (2010-2012 гг.)
|
Показатели |
2010 год, тыс.руб |
2011 год, тыс.руб |
2012 год, тыс.руб |
|
Общая величина запасов |
627160 |
601166 |
699836 |
|
Капитал и резервы |
1003613 |
817492 |
747554 |
|
Внеоборотные активы |
2983410 |
3030558 |
3191994 |
|
Наличие собственных оборотных средств |
-1979797 |
-2213066 |
-2444440 |
|
Долгосрочные пассивы |
400925 |
327209 |
225861 |
|
Функционирующий капитал (СД) |
-2380722 |
-1885857 |
-2218579 |
|
Краткосрочные кредиты и займы |
1956755 |
2202262 |
2244673 |
|
Общая величина источников |
-423967 |
316405 |
26094 |
|
Фсос = СОС - 3 |
-2606957 |
-2814232 |
-3144276 |
|
Фсд = СД - 3 |
-3007882 |
-2487023 |
-2918415 |
|
Фои = ОИ - 3 |
-1051127 |
-284761 |
-673742 |
|
Трехкомпонентный показатель типа финансовой ситуации S (Ф) = S( Фсос), S( Фсд), S( Фои) |
0,0,0 |
0,0,0 |
0,0,0 |
Данные таблицы свидетельствуют о кризисном финансовом состоянии в исследуемом периоде, который характеризуется отсутствием средств для формирования запасов на предприятии.
Далее рассчитаем относительные коэффициенты финансовой устойчивости рассматриваемой:
- Коэффициент капитализации (Ккап):
Ккап2010=
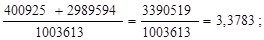
Ккап2011=
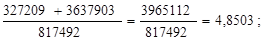
Ккап2012=
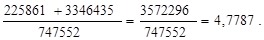
- Коэффициент независимости (автономии) (Кнез.):
Кнез2010=
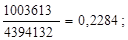
Кнез2011=
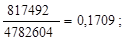
Кнез2012=
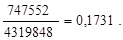
- Коэффициент финансовой напряженности (Кфин.напр):
Кфин.напр2010=
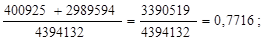
Кфин.напр2011=
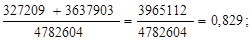
Кфин.напр2012=
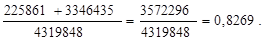
- Коэффициент самофинансирования (Ксам.фин.):
Ксам.фин2010=
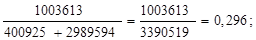
Ксам.фин2011=
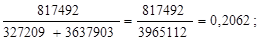
Ксам.фин2012=
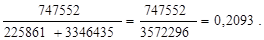
- Коэффициент финансовой устойчивости (Кфин.уст.):
Кфин.уст2010=
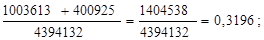
Кфин.уст2011=
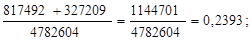
Кфин.уст2012=
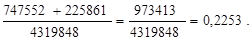
- Коэффициент обеспеченности собственными оборотными средствами (КСОС):
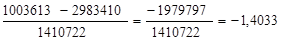
КСОС2010=;
КСОС2011=
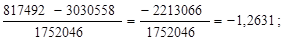
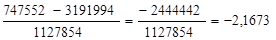
КСОС2012=.
Занесем данные показатели в таблицу 7.
Таблица 7 - Динамика коэффициентов финансовой устойчивости ОАО «Нефтекамскшина» за 2010-2012 гг.
|
Показатель |
2010год |
2011 год |
2012 год |
Изменения (+, -) |
|
|
2011-2010 |
2012-2011 |
||||
|
Коэффициент капитализации (Ккап) |
3,3783 |
4,8503 |
4,7787 |
1,472 |
-0,0716 |
|
Коэффициент независимости (автономии) (Кнез.) |
0,2284 |
0,1709 |
0,1731 |
-0,0575 |
0,0022 |
|
Коэффициент финансовой напряженности (Кфин.напр) |
0,7716 |
0,829 |
0,8269 |
0,0574 |
-0,0021 |
|
Коэффициент самофинансирования (Ксам.фин.) |
0,296 |
0,2062 |
0,2093 |
-0,0898 |
0,0031 |
|
Коэффициент финансовой устойчивости (Кфин.уст.) |
0,3196 |
0,2393 |
0,2253 |
-0,0803 |
-0,014 |
|
Коэффициент обеспеченности собствен- ными оборотными средствами (КСОС) |
-1,4033 |
-1,2631 |
-2,1673 |
0,1402 |
-0,9042 |
Из данных таблицы видно, что значения коэффициента капитализации не превышают рекомендуемое значение, то есть они ниже 0,5, что является положительной тенденцией. В 2011 году данный показатель увеличился на 1,472 отн.ед., но в 2012 году он уменьшился на 0,0716 отн.ед.. Это свидетельствует о том, что в 2012 году финансовое положение стало устойчивее. Значения коэффициента независимости не входят в пределы нормы, а находятся ниже (в 2010 г. - 0,2284, в 2011 г. - 0,1709, в 2012 г. - 0,1731). Это говорит о неустойчивости финансового положения. Значения коэффициента финансовой напряженности превышают рекомендуемые пределы. Хоть и в 2012 году данный показатель снизился на 0,0021 отн.ед., ситуация в компании не улучшилась. Данные коэффициента самофинансирования говорят о том, что большая часть имущества предприятия сформирована за счет заемных средств, так как за исследуемый период показатели ниже 1. Это может свидетельствовать об опасности неплатежеспособности и нередко затрудняет возможность получения кредита. Коэффициент финансовой устойчивости имеет отрицательную тенденцию, так как показатели за исследуемый период меньше 0,6. Более того, данный показатель с каждым годом уменьшается: в 2011 году он снизился до 0,2393 отн.ед., в 2012 году - до 0,2253 отн.ед. Показатели коэффициента обеспеченности собственными оборотными средствами являются отрицательными, что говорит о недостатке оборотных средств. В целом рассмотренные показатели свидетельствуют о низком уровне финансовой устойчивости ОАО «Нефтекамскшина».